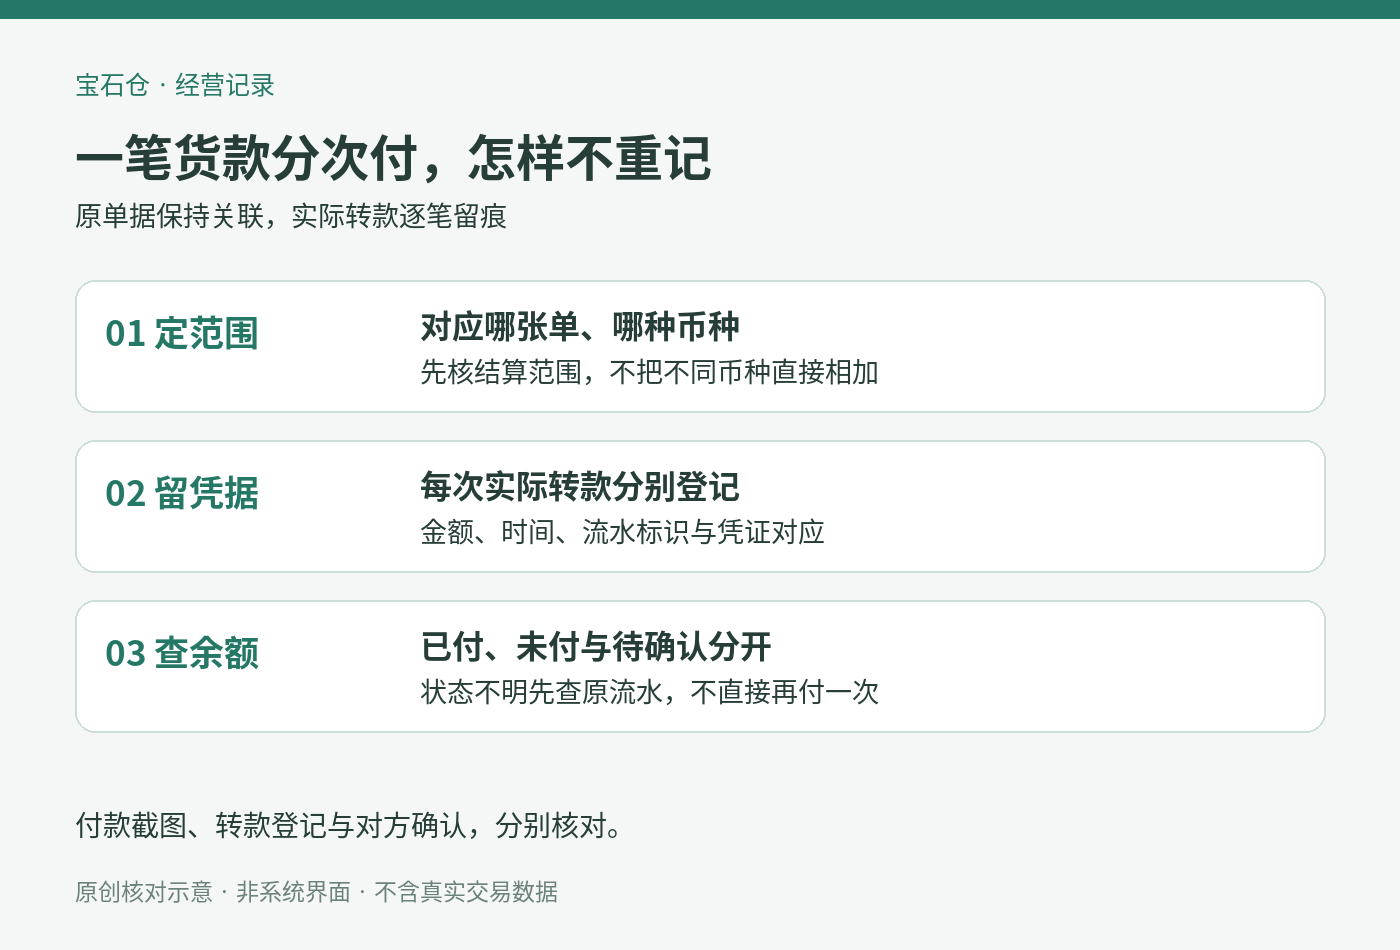
一批宝石货款分两次转出,聊天里有两张截图,原单上只写着“已处理”。过几天供应商来核余额,经手人又换了,就很难立即判断:是全部付清了,还是只完成了其中一笔?
分次付款不一定复杂,容易乱的是把原单总额、这次转款金额和累计已付放在同一个数字里。下面的办法适合需要多人接手核款的采购业务,重点是整理依据,不是让同一笔钱在系统里重复记账。
先固定原单范围,再归集付款
把采购单号、供应商、货品范围、约定总额和币种放在核对资料的开头。若付款依据是结算单,还要能追到它对应的采购单。供应商名字相同,不代表几张单可以直接合成一笔;同一天付款,也不代表对应同一批货。
退货、折让或补价发生后,先取得能对应原单的变更依据,再按确认后的口径核款。不要一边使用旧的应付总额,一边把退货后的金额当作新总额,两套数字轮流出现。
同一供应商有多币种货款时,各币种分别列示。转款币种与原单不同,需要保留双方确认的抵扣金额及换算依据;没有这些资料,就暂列待核,不能用网上随手查到的汇率把差额直接抹平。
每一次转款,都能找到它对应的原单
整理每笔实际支付时,至少保留发生日期、金额与币种、收款对象、可区分该笔交易的流水或凭据,以及它用于结清哪张单的多少金额。银行或支付机构的流水标识有助于识别重复截图,但对外传递资料时应遮住无关的账户与个人信息。
若一笔转款覆盖多张单,分配明细的合计应与本次用于这些单据的金额一致;不要在每张单下面各填一次整笔转款总额。反过来,一张单对应多次转款,就按实际笔数分别留依据,不把第二次付款的截图覆盖到第一次上面。
发送截图、转款登记和对方确认收到,是不同的事实。凭据中的处理中、预约或失败状态不能当成成功付款;有争议的那笔先注明待确认,不急着把整张采购单标成全部完成。
余额用同一口径算,待确认的款单列
只作核对示例:某张原单约定货款为人民币10,000元,无后续调整;已确认第一笔3,000元、第二笔2,000元,则累计确认支付5,000元,按这一口径仍有5,000元未付。若第二笔还在处理中,就不把它混进“已确认支付”,而是单列状态与待核日期。
手续费、供应商实际入账差额、折让和退款不要都塞进“尾款”一栏。先分清是支付成本、约定变更还是尚未确认的差额,再留各自依据。核对表的目的,是让人知道差额为什么存在,而不是把所有数字凑到零。
每次交接时,给接手人留“已确认、待确认、按当前口径尚未支付”三项,比只写一句“已跟进”更有用。谁负责继续核实、依据放在哪里,也一并说明。
在系统里,结款和转款登记不是两次付款
宝石仓采购转款进度的公开更新说明区分了结款与实际转款:仓主结款后,有相应权限的员工可以登记实际转款时间,并按需要补充凭证和备注;转款登记不新增第二笔财务支出。不能因为补了一张凭据,就再做一笔相同金额的支出。
这份说明确认了转款进度与权限边界,但没有据此确认分期计划、多次付款自动分摊或余额自动对账能力。上面的逐笔核对方法是业务资料整理建议,不是这些功能的操作教程。若当前页面只能登记整笔状态,不要把一笔部分付款当作整笔完成;先确认当前版本支持怎样表达,并保留完整的分次依据。
也不要为了让列表好看,重建采购单、复制支出或直接覆盖旧凭据。需要纠正登记时,应按已确认的权限与流程处理,留下原因和原记录的对应关系。关于货和钱为什么不能只用一个“完成”状态概括,可接着看货品流转与款项跟进的分别核对。
一张原单可以有多份支付依据,但同一笔实际转款只能被清楚地解释一次。把这条对应关系保留下来,月底再核供应商余额时,才能从数字回到具体单据。
发布于 2026-10-28