原本按一对收进来的蓝宝石,客户只要其中一颗。价格谈妥之后,仓库里还剩一颗,但旧照片、旧报价和库存记录可能仍写着“一对”。下一位同事接着卖,就容易把已经拆开的货继续当成完整配对。
拆售前值得多做一步:把这对宝石的组合关系保留下来,再让每颗实物有清楚的去向。不要只把数量从“1”改成“0.5”,也不要另建两条单颗记录后,让原来的整组继续显示可售。
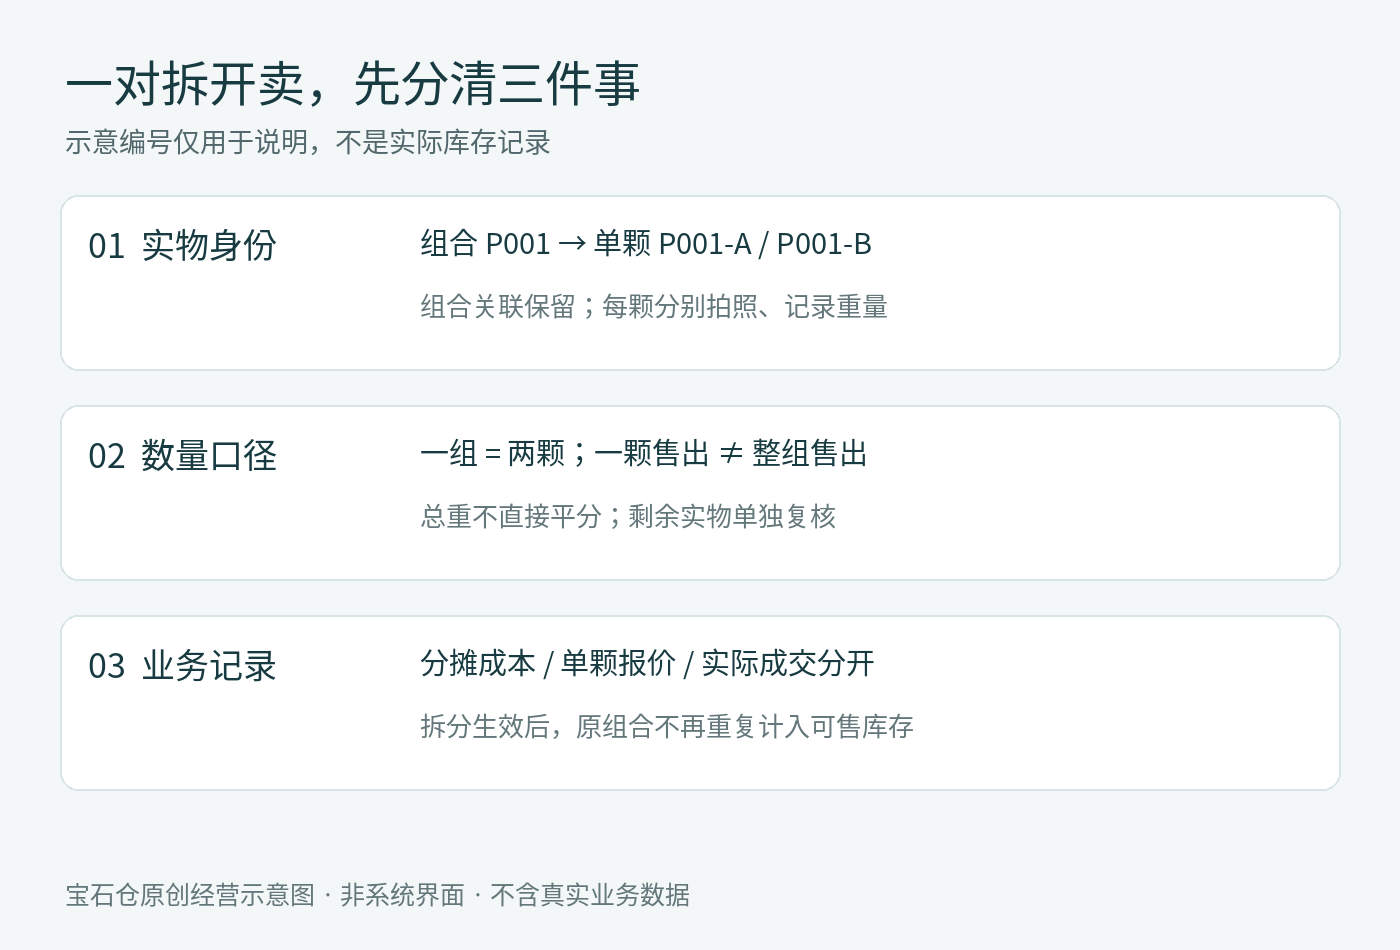
宝石仓原创经营示意图。P001 等编号仅用于说明,不对应实际货品,也不是系统功能截图。
先确认原来的一条记录代表什么
“数量 1”可能是一颗、一对,也可能是一包。先把原记录的单位说清楚,再核对实物颗数、总重量和采购凭据。如果原来只记了总重,不能直接除以二,作为每颗的重量。
以示意编号 P001 为例:原组合含两颗,可以分别标为 P001-A、P001-B,并在各自档案中留下原组合编号。编号只是示意规则,不要求更换现有系统里的正式货号;已有独立货号时,保留原号并增加组合关联即可。
分别拍摄实物和编号标签,记录各颗重量、尺寸及现有报告。若报告针对整对或整组出具,记录它实际覆盖的对象,不把一张组合报告改写成两份独立单石报告。暂时无法确定对应关系的,就明确注明待核对。
总价分摊、单颗售价,是两个决定
采购时按整对付的钱,拆开后需要有一个内部成本分配口径。可以结合原始采购资料、重量和各颗差异确定分摊办法,并保留原因。两颗的重量、颜色、净度或切工有差异时,简单各分一半未必适合。
这属于内部经营记录建议,不是统一的会计或税务规则。涉及正式账务时,按适用要求和自身财务制度处理。基本的核对关系应清楚:分配给两颗的采购成本合计,要能与原组合成本衔接,另发生的检测、加工等费用另留依据,避免漏计或重复分配。
单颗报价则要重新判断。原来整对的报价不必机械拆半;拆售后留下的那颗,还能否继续作为配对商品出售,也需要重新评估。不要为了让利润看起来合适,倒推修改另一颗的原始采购记录。
拆分时,旧记录应退出重复计数
如果原先只有整组档案,拆分生效后应保留它作为来源记录,但不再与两条单颗档案一起计入可售数量和库存价值。如果原先已经逐颗登记,只是展示时合成一对,则不需要重复新建单颗,只需更新组合状态和各自去向。
具体采用哪种记录方式,要看现有工具支持什么。不能通过删除原采购单来“清理”组合关系,也不要在未核清时直接改已成交历史。至少应留下拆分日期、经办人、原组合、涉及的单颗编号和处理依据,让接手的人能追得回去。
销售、借出或送检时,单据写清是哪一颗,照片也用对应单颗的照片。旧配对照片可以保留作历史资料,但对外使用时要注明其中一颗已售或组合已拆,不能继续当作当前可交付的一对。
剩下的一颗,再做一次实物核对
发出选中的一颗后,核对余下货品的编号、照片、重量和实际库位,再检查当前对外描述。确认过“剩一颗”,还不够;应能说清是哪一颗、放在哪里、当前是否可售。
如果后来退货,先按退回实物核对身份、状态和原销售记录,再决定是否恢复组合。不能因为数量重新凑成两颗,就自动恢复旧配对照片、旧价格和旧说明。
本文是配对货品拆售的通用记录方法,不表示宝石仓具有自动拆分、成本分摊或组合恢复功能。基础字段可参考宝石库存资料怎样统一;拆售后重新报价时,也可按报价版本与成交确认的核对方法保留新的价格条件。
发布于 2026-10-25